
Nella gestione della nostra strategia azionaria globale, noi del team Jupiter Systematic adottiamo un approccio altamente attivo. Tuttavia, il nostro approccio è molto diverso dalla gestione attiva tradizionale, spesso definita gestione discrezionale. Anziché ricorrere a tecniche tradizionali, come analizzare manualmente le relazioni annuali delle società, incontrare i team di management o esaminare manualmente analisi di terze parti, utilizziamo tecniche basate su modelli informatici per analizzare enormi volumi di informazioni di dominio pubblico. Questo ci consente di analizzare un ampio universo di titoli azionari globali sulla base di una serie di criteri proprietari di selezione dei titoli, che abbiamo sviluppato e affinato nel corso degli anni.
IL NOSTRO PROCESSO DI INVESTIMENTO È GUIDATO DAI DATI, NON DALLE OPINIONI
Applichiamo una metodologia disciplinata e scientifica alla verifica delle ipotesi. Riteniamo che l’investimento sistematico presenti un vantaggio, poiché è svincolato da componenti emotive, anziché essere soggetto, come gran parte degli investimenti, ai bias umani. Il nostro processo, infatti, mira a sfruttare i bias psicologici e comportamentali degli altri investitori. Non riteniamo che i mercati siano efficienti e cerchiamo di trarre vantaggio dalle inefficienze che individuiamo. Puntiamo a perfezionare e migliorare il nostro processo di investimento in modo iterativo e rigoroso nel tempo.
Negli ultimi anni abbiamo introdotto numerosi miglioramenti e perfezionamenti al nostro processo di investimento. Ad esempio, abbiamo ampliato i dati che analizziamo. A nostro avviso, questo ci consente di ottenere una maggiore diversificazione. Tra le nuove tipologie di informazioni che abbiamo incorporato negli ultimi anni figurano i dati ESG (Environmental, Social & Governance), le operazioni effettuate dal management (desunte dalle comunicazioni regolamentari), il sentiment del management (ricavato dall’analisi testuale delle conference call sugli utili societari) e il sentiment buy-side (ricavato dai dati di negoziazione e dai flussi di fondi).
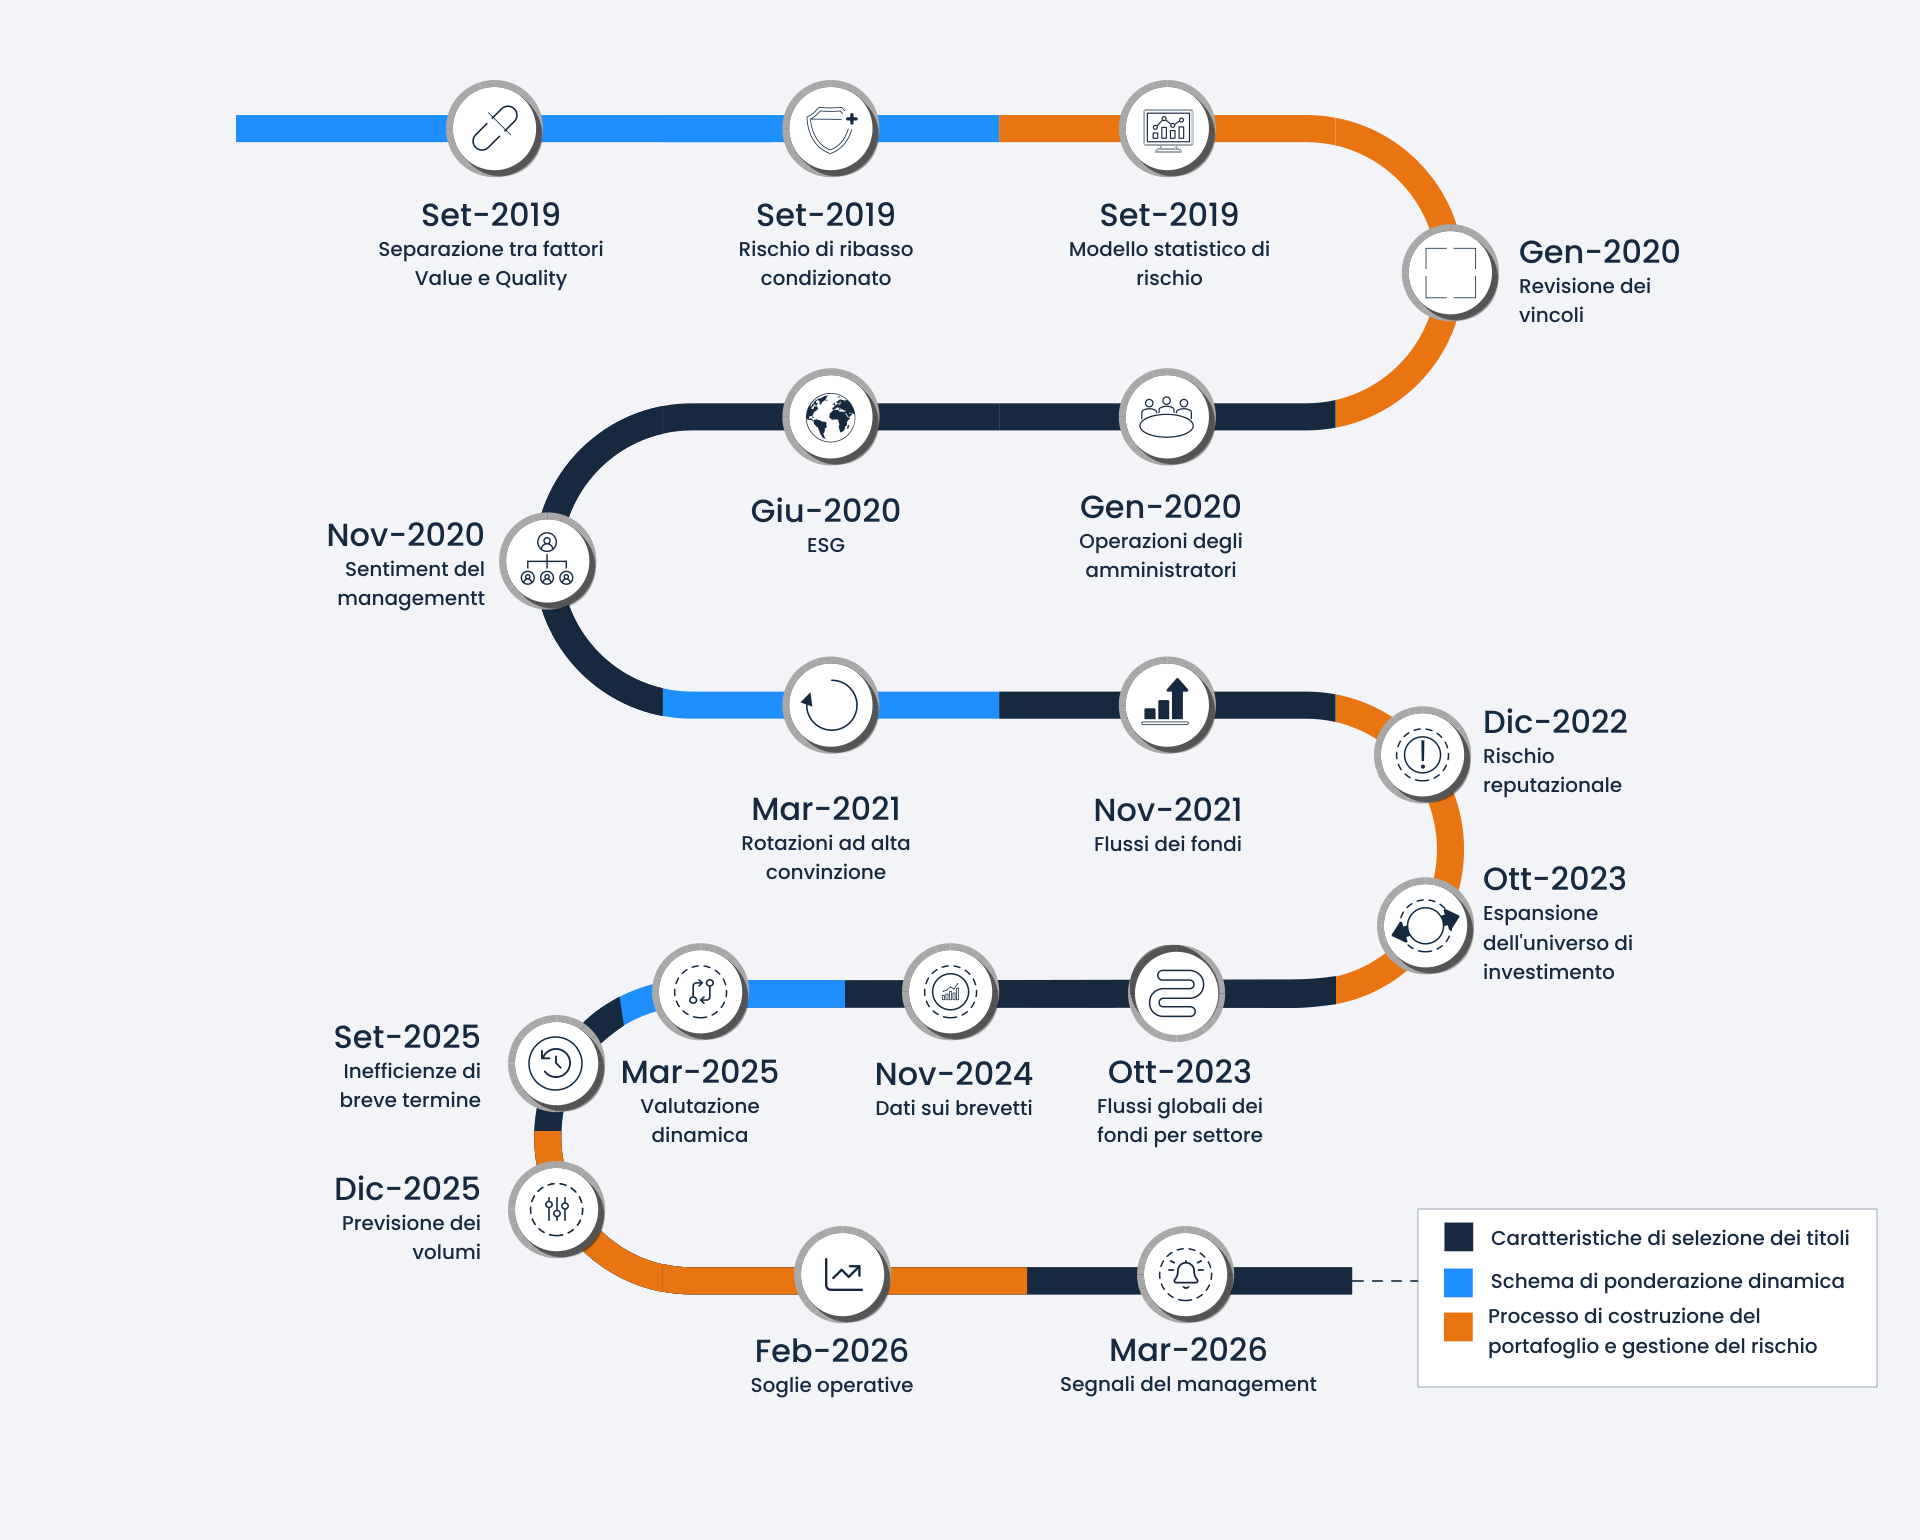
Il grafico mostra alcuni dei principali miglioramenti che abbiamo introdotto nel nostro processo di investimento negli ultimi anni.
Nel settembre 2019 abbiamo introdotto il value quality decoupling, che consente una maggiore flessibilità all’interno della nostra strategia di selezione titoli basata sulla valutazione dinamica. Nel complesso, il nostro processo di investimento include cinque criteri distinti e diversificati di selezione dei titoli. Uno di questi, che definiamo valutazione dinamica, mira a individuare titoli con valutazioni interessanti. Lo fa analizzando i dati societari in modo simile agli investitori value, con la differenza che l’approccio sistematico consente di farlo su larga scala, analizzando le metriche finanziarie di migliaia di società.
La nostra strategia di valutazione dinamica non è affatto un generico fattore value: si tratta di una strategia proprietaria. Si differenzia dai fattori value generici sotto numerosi aspetti: ad esempio, incorpora anche l’analisi della qualità delle società, poiché i nostri studi indicano che questo può ridurre il rischio di ribasso associato all’investimento value. L’introduzione del value quality decoupling nel 2019 ci ha inoltre permesso di gestire meglio i periodi in cui sia lo stile value sia quello quality risultavano sfavoriti. Questo conferisce maggiore flessibilità al nostro processo di investimento.
L’allocazione ai cinque criteri di selezione dei titoli non è statica, ma dinamica: cambia nel tempo in risposta alle nostre misurazioni del contesto di mercato. Sempre nel settembre 2019, abbiamo migliorato la nostra valutazione del conditional downside risk, con l’obiettivo di affinare il modo in cui ponderiamo il rischio dei fattori nei diversi contesti di mercato. Sia il miglioramento legato al value quality decoupling sia quello relativo al conditional downside risk consentono al nostro schema di ponderazione dinamica di operare con maggiore flessibilità e reattività.
Nel settembre 2019 e nel gennaio 2020 abbiamo introdotto due importanti miglioramenti nel nostro framework di costruzione del portafoglio e di gestione del rischio. Nel settembre 2019 abbiamo aggiunto un ulteriore modello statistico di rischio. Il modello basato sulla Principal Component Analysis (PCA) rafforza il nostro framework esistente di modelli di rischio basati sui fattori e ci aiuta a cogliere rischi variabili nel tempo, oltre a comprendere dataset ampi e complessi caratterizzati da molte dimensioni. Il nuovo modello è in grado di identificare e controllare automaticamente fonti transitorie di rischio senza la necessità di predefinirle, come quelle determinate da fattori geopolitici e macroeconomici. Nel gennaio 2020 abbiamo introdotto vincoli rivisti e miglioramenti nel modo in cui gli effetti Paese, settore e industria vengono controllati sia in fase di progettazione dei fattori sia nella costruzione del portafoglio, con l’obiettivo di migliorare i rendimenti corretti per il rischio.
Mentre questi ultimi due miglioramenti erano finalizzati a ottimizzare la costruzione del portafoglio, i tre successivi miravano a migliorare il modo in cui selezioniamo i titoli. Nell’aprile 2020 abbiamo aggiunto una nuova componente alla nostra strategia di selezione basata sul management aziendale, per estrarre informazioni dalle operazioni effettuate dalla dirigenza sulle azioni della propria società. Nel giugno 2020 abbiamo incorporato metriche ambientali, sociali e di governance (ESG). Consideriamo non solo i livelli correnti, ma anche le loro variazioni. Uno dei problemi dell’investimento ESG è che i fattori ambientali, sociali e di governance possono in parte sovrapporsi ad altri fattori (ad esempio alla qualità societaria). Abbiamo quindi prestato attenzione a garantire che, aumentando l’esposizione ai fattori E, S e G, evitassimo tilt di stile accidentali e non intenzionali.
Nel novembre 2020 abbiamo aggiunto una nuova componente alla nostra strategia basata sull’analyst sentiment per catturare il sentiment del management e segnali di qualità ricavati dalle trascrizioni delle conference call sugli utili. Questo avviene tramite l’utilizzo del Natural Language Processing (NLP), che consente di estrarre informazioni utili da grandi quantità di testo.
Nel marzo 2021 abbiamo introdotto un ulteriore miglioramento al nostro schema di ponderazione dinamica. Lo abbiamo chiamato “rotazione ad alta convinzione” ed è stato un ulteriore passo avanti in termini di flessibilità e reattività. Ci aiuta a identificare meglio le relazioni tra gli indicatori del contesto di mercato e le aspettative di rendimento dei fattori, consentendo rotazioni più ampie tra i fattori quando il modello presenta un livello di convinzione più elevato.
Nel novembre 2021 abbiamo introdotto una nuova componente per estrarre informazioni utili dai flussi di capitale verso diverse tipologie di fondi azionari. I fund flows rappresentano i flussi di cassa in entrata e in uscita dai fondi comuni, man mano che gli investitori decidono come allocare o riallocare il proprio capitale. In passato, uno dei limiti di questo tipo di dati era la bassa frequenza e la scarsa tempestività, poiché non erano sufficientemente aggiornati. Siamo riusciti a reperire dati con frequenza e tempestività tali da permetterci di sviluppare segnali utili.
Nel dicembre 2022 è stato introdotto il miglioramento relativo al rischio reputazionale. Questo ha comportato l’integrazione del rischio reputazionale legato ai fattori ESG sulla base delle notizie pubblicate dai media. Abbiamo rilevato che questo ci aiuta a identificare titoli i cui rendimenti sono guidati da caratteristiche diverse rispetto ai fattori tradizionali.
Nell’ottobre 2023 abbiamo introdotto un nuovo segnale per beneficiare dei flussi globali verso fondi azionari settoriali. Per maggiori informazioni sui flussi globali settoriali, cliccare qui.
Nell’ottobre 2023 abbiamo ampliato il nostro universo investibile di circa 500 titoli. Naturalmente non si tratta di un’aggiunta diretta ai nostri portafogli, bensì di un aumento del numero di titoli che analizziamo quotidianamente e che consideriamo per l’inclusione nei portafogli, sia long sia short. Questo ampliamento ci consente di beneficiare della liquidità di mercato e offre maggiori opportunità di generare alpha.
Nel novembre 2024, un’evoluzione della strategia di selezione titoli basata sul management aziendale è stata rappresentata dall’aggiunta dei dati relativi ai brevetti. I brevetti conferiscono il diritto legale di utilizzare un’invenzione. Il nostro segnale basato sui brevetti ci consente di identificare società caratterizzate da un’elevata efficienza innovativa, misurata in base alla loro capacità di tradurre un progetto in potenziali utili futuri attraverso l’utilizzo dei brevetti.
Nel marzo 2025 abbiamo migliorato il nostro schema di ponderazione dinamica introducendo un perfezionamento della dynamic valuation, volto a gestire meglio contesti di mercato più estremi, in cui gli investitori si concentrano su titoli deep value oppure su titoli quality con valutazioni elevate.
Abbiamo ulteriormente migliorato la nostra strategia di selezione basata sul sentiment nel settembre 2025, affinando la costruzione di una delle sue principali sotto-componenti. La metodologia aggiornata consente di identificare in modo più efficace le dislocazioni di breve termine e, soprattutto, migliora la nostra capacità di distinguere tra dislocazioni di prezzo probabilmente temporanee e quelle che potrebbero invece rivelarsi permanenti.
Poco dopo, nel dicembre 2025, abbiamo migliorato il nostro framework di costruzione del portafoglio e di gestione del rischio attraverso un perfezionamento della previsione dei volumi. Questo migliora la capacità di cogliere la frammentazione dei volumi tra diverse sedi di negoziazione.
Nel febbraio 2026 abbiamo introdotto un ulteriore miglioramento nella costruzione del portafoglio, aumentando l’efficienza dell’implementazione dell’alpha attraverso l’ottimizzazione della dimensione delle operazioni. Questo miglioramento è definito “trade thresholds”.
Nel marzo 2026 abbiamo introdotto un’ulteriore estensione della nostra strategia di selezione titoli basata sul management aziendale, catturando l’impatto non lineare delle decisioni del management sui trend dei movimenti di prezzo. Chiamiamo questo ultimo miglioramento “management signalling”. Ulteriori dettagli sono disponibili sul nostro sito web.
Continuiamo a portare avanti internamente un programma di ricerca altamente attivo. Continuiamo inoltre a collaborare con diversi accademici su promettenti aree emergenti di ricerca. I miglioramenti introdotti negli ultimi anni sono progettati per aumentare la diversificazione, utilizzare nuove fonti di informazione e consentire una maggiore flessibilità, con l’obiettivo di continuare a migliorare i risultati corretti per il rischio.
Il valore delle menti attive: il pensiero indipendente
Una caratteristica fondamentale dell’approccio di investimento di Jupiter è che evitiamo l’adozione di una view della casa, preferendo invece consentire ai nostri gestori specializzati di formulare le proprie opinioni sulla loro asset class. Di conseguenza, va notato che tutte le opinioni espresse, anche su questioni relative a considerazioni ambientali, sociali e di governance, sono quelle degli autori e possono differire dalle opinioni di altri professionisti degli investimenti Jupiter.
Important information
Marketing communication.
This document is intended for investment professionals* and is not for the use or benefit of other persons, including retail investors. The value of investments and income may go down as well as up and investors may not get back amounts originally invested. Exchange rate changes may cause the value of investments to fall as well as rise. This document is information only and is not investment advice. The views expressed are those of the author(s) at the time of preparation, are not necessarily those of Jupiter as a whole and may be subject to change. Every effort is made to ensure the accuracy of any information provided but no assurances or warranties are given. Past performance does not predict future returns. Forecasts are an estimate of future performance based on evidence from the past on how the value of this investment varies, and/or current market conditions. Forecasts are not a reliable prediction of future returns. What you will get will vary depending on how the market performs and how long you keep the investment/product. Historical examples are for illustrative purposes only, may not represent current fund holdings, and are not a recommendation to buy or sell. Where a benchmark is used for comparison, it is shown for illustrative purposes only and does not imply future performance.No part of this document may be reproduced in any manner without the prior permission of Jupiter. Issued in the UK by Jupiter Asset Management Limited (JAM), registered address: The Zig Zag Building, 70 Victoria Street, London, SW1E 6SQ is authorised and regulated by the Financial Conduct Authority. Issued in the EU by Jupiter Asset Management International S.A. (JAMI), registered address: 5, Rue Heienhaff, Senningerberg L-1736, Luxembourg which is authorised and regulated by the Commission de Surveillance du Secteur Financier. No part of this document may be reproduced in any manner without the prior permission of JAM/JAMI.
*In Singapore, investment professionals means accredited and/or institutional investors as defined under section 4A of the securities and futures act (“SFA”) and in Hong Kong professional investors as defined under the Securities and Futures Ordinance (Cap. 571 of the Laws of Hong Kong).